تكاليف الإطارات ترتفع وسط فجوة في إمدادات المطاط (20 أغسطس)
اتساع فجوة العرض العالمي للمطاط الطبيعي، استمرار ارتفاع ضغط تكلفة الإطارات
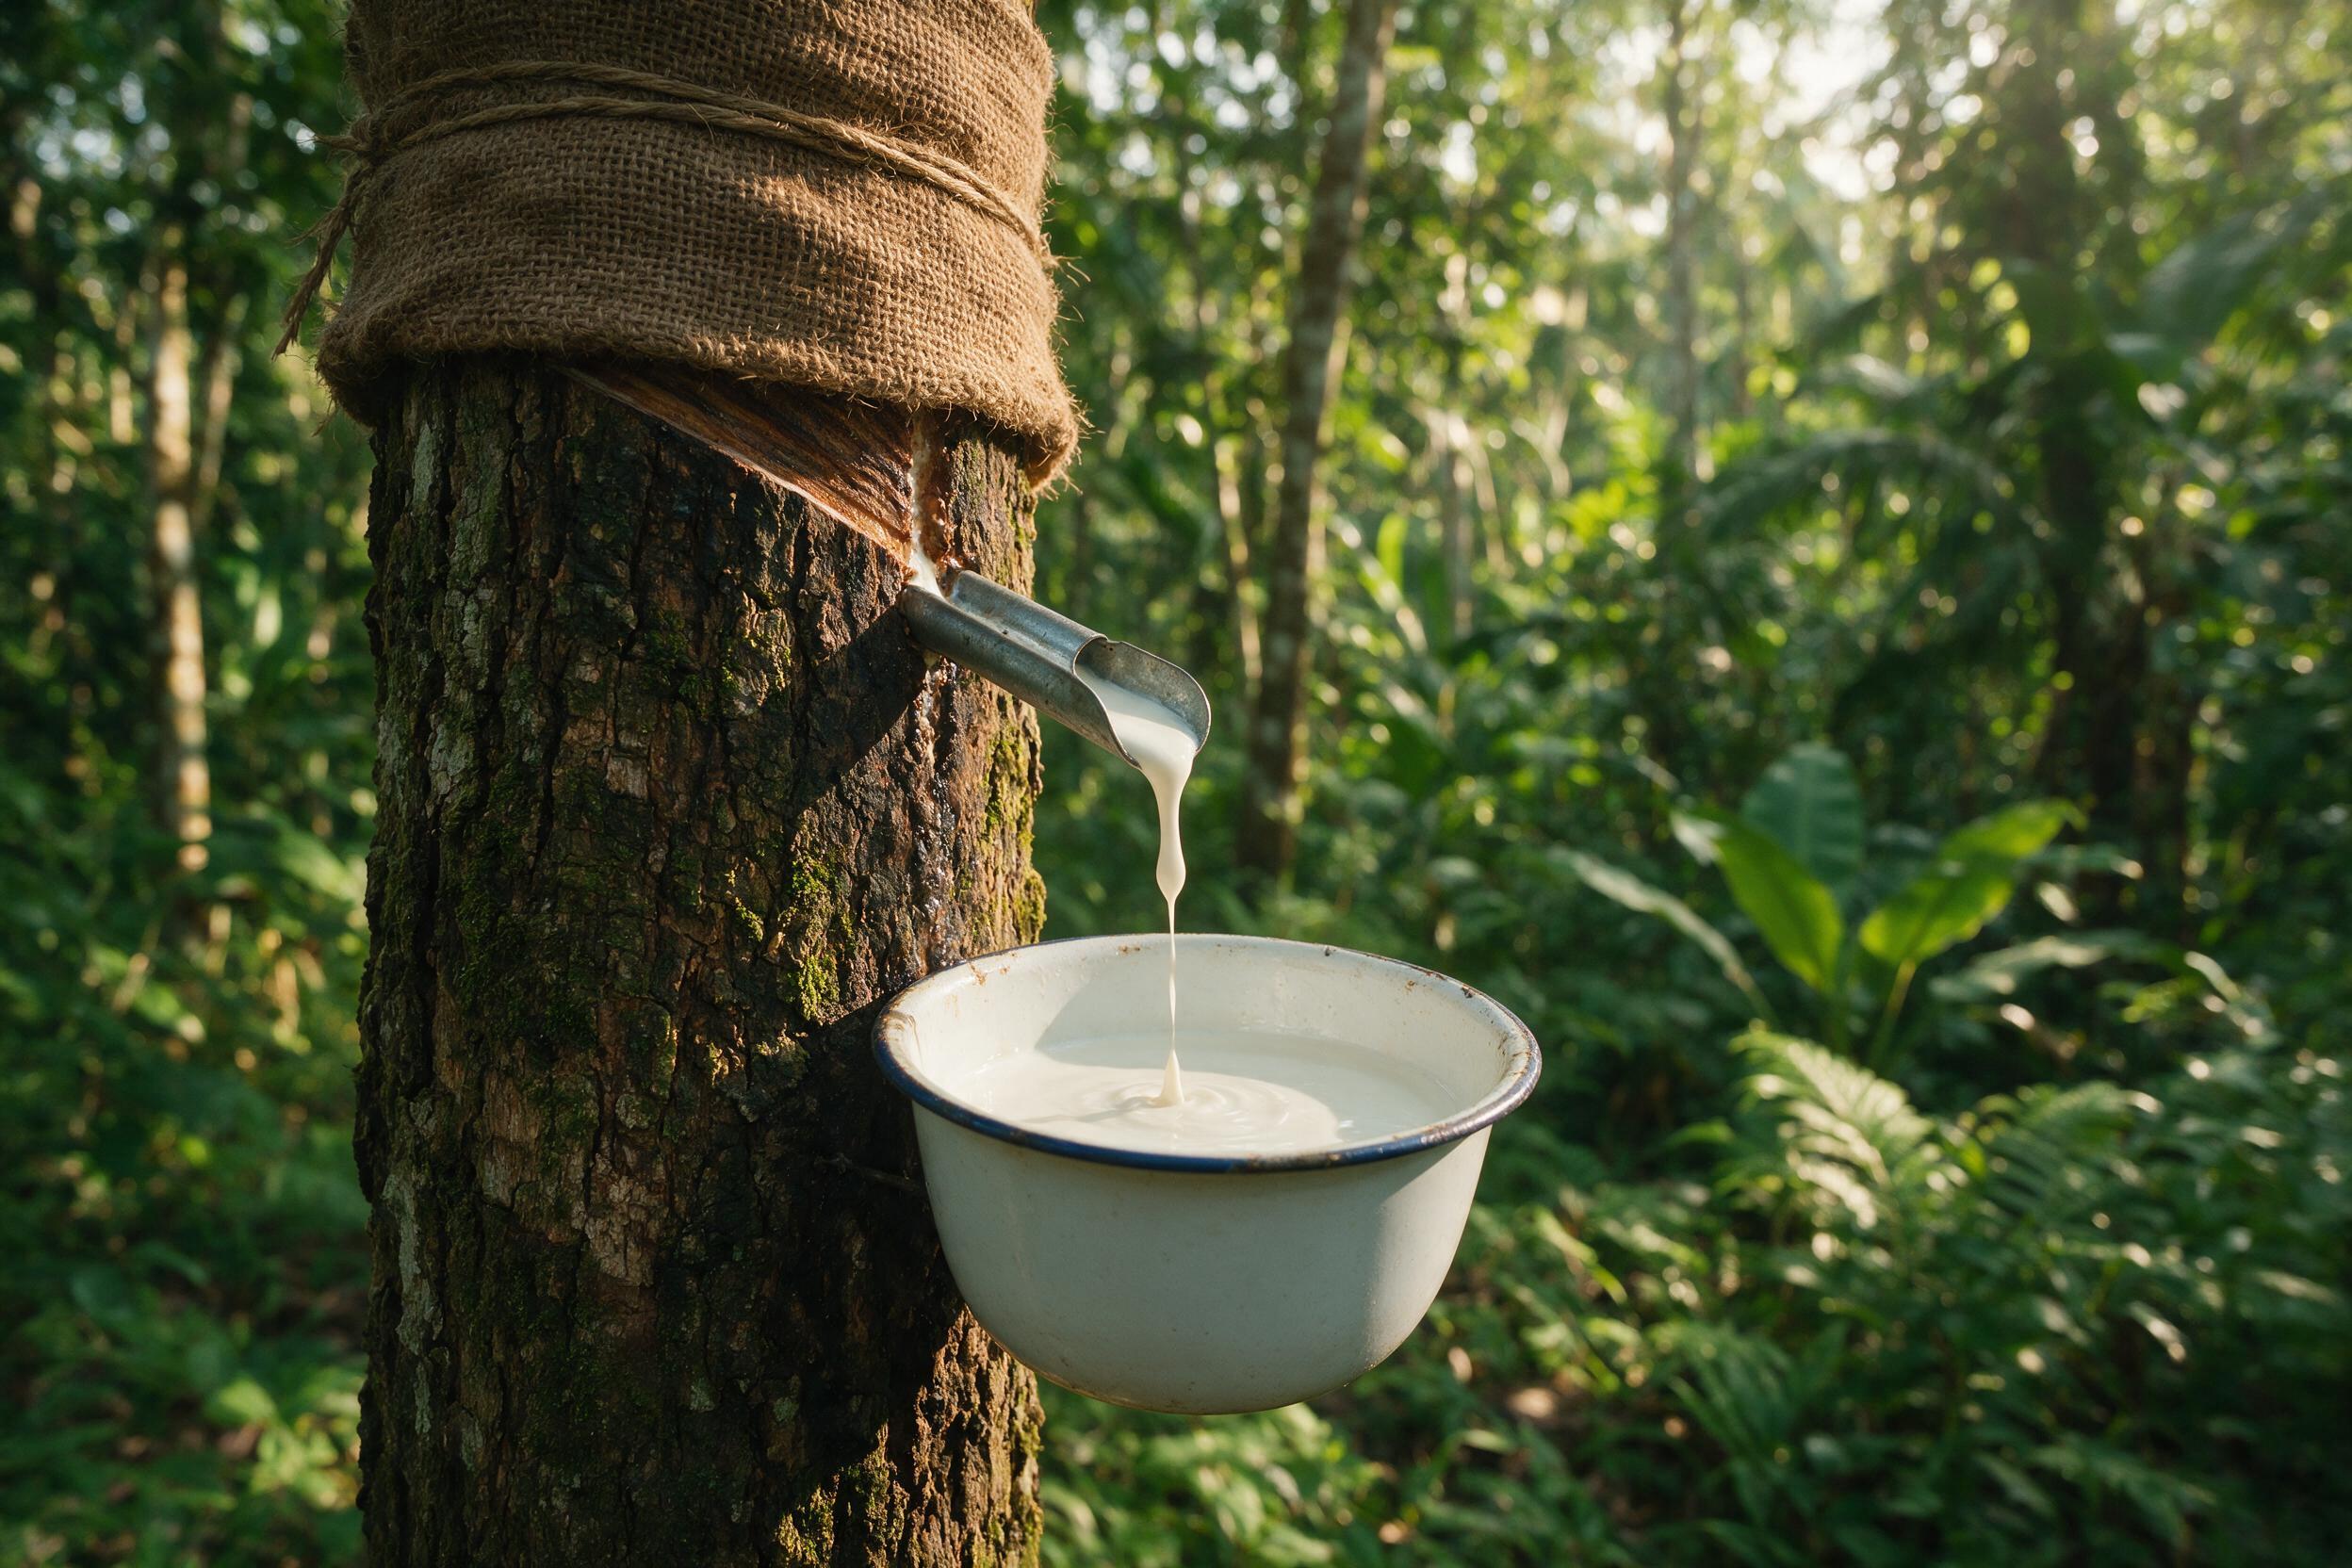
يُظهر نشرة الإحصاءات المطاطية الصادرة عن المنظمة الدولية لدراسة المطاط (IRSG) في 7 أغسطس أن استهلاك المطاط العالمي انخفض بنسبة 5.3% على أساس سنوي في الربع الأول من عام 2026، بينما تقلص الإنتاج الإجمالي بنسبة 3.3%.
في الوقت نفسه، يُظهر التقرير الشهري الصادر في يونيو عن رابطة دول منتجي المطاط الطبيعي (ANRPC) أن إنتاج المطاط الطبيعي العالمي في يونيو انخفض بنسبة 3.7% على أساس سنوي ليصل إلى 1.207 مليون طن، بينما ارتفع الاستهلاك بنسبة 3.3% ليصل إلى 1.30 مليون طن.
عند جمع هذه البيانات معًا، ترسم صورة متناقضة ظاهريًا لسوق المطاط العالمي: الطلب على المدى المتوسط والطويل يبرد، ومع ذلك فإن العرض والطلب على المطاط الطبيعي في توازن ضيق أو حتى فجوة متزايدة على المدى القصير. بالنسبة لصناعة الإطارات، يعني هذا أن جانب التكلفة وجانب السوق سيواجهان تحديات جديدة في الوقت نفسه.
تباطؤ الطلب العالمي، ولكن التباين الإقليمي كبير
تُظهر بيانات IRSG أن انخفاض استهلاك المطاط في الربع الأول من عام 2026 كان مدفوعًا بشكل أساسي بالأسواق خارج منطقة آسيا والمحيط الهادئ. انخفض الاستهلاك في أوروبا والشرق الأوسط وأفريقيا بنسبة 9.7% على أساس سنوي، وفي الأمريكتين بنسبة 10.9%، بينما انخفض استهلاك آسيا والمحيط الهادئ بنسبة 0.5% فقط، مما يُظهر مرونة ملحوظة.
في قطاع المطاط الطبيعي، انخفض الإنتاج العالمي بنسبة 1.2% على أساس سنوي في الربع الأول، بينما انخفض الاستهلاك بشكل أكثر حدة بنسبة 6.3%. تباطأت التجارة الدولية بالتوازي، حيث انخفضت واردات المطاط الطبيعي بنسبة 4.8% والصادرات بنسبة 9.4%. بالنسبة للمطاط الصناعي، انخفض الإنتاج بنسبة 4.7% وانخفض الاستهلاك بنسبة 4.3% في الربع الأول.
لخصت IRSG: "في ظل بيئة اقتصادية عالمية صعبة وضعف الاستهلاك في الأسواق الرئيسية، يتراجع الطلب على المطاط."
التأثير المباشر على صناعة الإطارات هو أن بيئة الطلب على الإطارات البديلة في أوروبا وأمريكا تتدهور. تُعد أوروبا وأمريكا مناطق استهلاك مهمة للإطارات والوجهات الأساسية لصادرات الإطارات الصينية. يشير انخفاض استهلاك المطاط بنسبة 10% تقريبًا و11% في أوروبا وأمريكا إلى أن الطلب على الإطارات البديلة في هذه الأسواق سيواجه ضغطًا مستمرًا.
في الواقع، تُظهر التقارير المالية الأخيرة من عمالقة مثل Yokohama Rubber وSumitomo Rubber أيضًا أن توترات الشرق الأوسط والمخاطر الجيوسياسية ومخاوف التضخم قد فرضت بالفعل قمعًا كبيرًا على الطلب العالمي على الإطارات البديلة.
المطاط الطبيعي: توازن ضيق على المدى القصير، الطقس يصبح أكبر متغير
على عكس ضعف الطلب الذي انعكس في بيانات الربع الأول من IRSG، يكشف التقرير الشهري لشهر يونيو من ANRPC حقيقة أكثر إقناعًا: المطاط الطبيعي يواجه عدم تطابق في العرض والطلب على المدى القصير.
في يونيو وحده، انخفض إنتاج المطاط الطبيعي العالمي بنسبة 3.7% على أساس سنوي ليصل إلى 1.207 مليون طن، بينما ارتفع الاستهلاك بنسبة 3.3% ليصل إلى 1.30 مليون طن، مع استمرار اتساع فجوة الإنتاج والاستهلاك. انخفض الإنتاج التراكمي للنصف الأول من العام بنسبة 2.3% ليصل إلى 6.069 مليون طن، بينما انخفض الاستهلاك التراكمي بنسبة 1.3% ليصل إلى 7.513 مليون طن.
السبب المباشر لانخفاض الإنتاج هو موسم التوقف الموسمي عن النقر، إلى جانب "ارتفاع درجات الحرارة بشكل غير طبيعي واضطرابات الأمطار في جنوب شرق وجنوب آسيا." تُشير ANRPC إلى أن نماذج المناخ تُظهر أن العديد من الوكالات أكدت رسميًا تشكيل حدث النينو، مع احتمال بنسبة 63% أن يصل إلى "شدة قوية جدًا" بين نوفمبر 2026 ويناير 2027.
إقليميًا، تُظهر الدول المنتجة الرئيسية تباينًا كبيرًا. باستثناء زيادة هامشية بنسبة 0.07% في الصين، انخفض إنتاج يونيو في تايلاند وإندونيسيا وفيتنام وماليزيا بنسبة 0.57% و3.27% و9.97% و14.12% على التوالي، مما يشير إلى اتجاه واضح لتقلص العرض عبر المنتجين الرئيسيين في جنوب شرق آسيا.
من جانب الطلب، يُحفز النمو من الصين والهند. في يونيو، بلغ استهلاك الصين من المطاط الطبيعي 602,500 طن وبلغ استهلاك الهند 114,000 طن، مدعومًا بطلب مستقر على الإطارات والمركبات الكهربائية، واستمرار مؤشر مديري المشتريات التصنيعي في الصين في منطقة التوسع (50.3)، وإظهار مؤشر مديري المشتريات التصنيعي في الهند مرونة قوية (54.2)، وتحقيق مبيعات السيارات بالتجزئة في الهند مستويات قياسية.
تتوقع ANRPC أن يصل إنتاج المطاط الطبيعي العالمي إلى 15.31 مليون طن في عام 2026، بزيادة 2.3% على أساس سنوي، بينما سيصل الاستهلاك إلى 15.411 مليون طن، بزيادة 0.7%، مما يؤدي إلى فجوة في العرض والطلب تبلغ حوالي 100,000 طن.
التداعيات المستقبلية لصناعة الإطارات
يوفر تقاطع بيانات IRSG وANRPC الأحكام المستقبلية التالية لصناعة الإطارات عبر عدة أبعاد.
أولاً، تواجه أسعار المطاط الطبيعي ضغطًا تصاعديًا على ميلها المركزي. يؤدي تقلص العرض بسبب اضطرابات الطقس، إلى جانب الطلب المرن من الصين والهند واتساع فجوة الإنتاج والاستهلاك، إلى دعم أسعار المطاط الطبيعي. ستستمر ضغوط تكلفة المواد الخام لشركات الإطارات خلال الربعين المقبلين.
ثانيًا، ستصبح قدرة تمرير التكلفة خط الفصل. مع بقاء أسعار المطاط الطبيعي ثابتة، فإن قدرة شركات الإطارات على تمرير ضغوط التكلفة إلى الأسفل من خلال زيادة أسعار المنتجات ستحدد بشكل مباشر ربحيتها.
ثالثًا، يتطلب التباين في الأسواق الإقليمية استراتيجيات متميزة. تحتاج شركات الإطارات إلى الحفاظ على الربحية في الأسواق الأوروبية والأمريكية من خلال المنتجات ذات القيمة المضافة العالية، مع اغتنام فرص النمو في الصين والهند، خاصة في أسواق المعدات الأصلية والمركبات البديلة للطاقة الجديدة.
رابعًا، تزداد أهمية إدارة مخاطر سلسلة التوريد. تتطلب حالة عدم اليقين بشأن النينو، وزيادة تكاليف اللوجستيات الناتجة عن الجيوسياسة، وتقلص العرض في الدول المنتجة الرئيسية من شركات الإطارات بناء أنظمة أكثر مرونة لشراء المواد الخام وإدارة المخزون. ستواجه استراتيجية الشراء التي تعتمد بشكل كبير على مصدر واحد أو نقطة زمنية واحدة مخاطر أكبر وسط تقلبات الأسعار.
خامسًا، تستحق مساحة الاستبدال للمطاط الصناعي اهتمامًا. تُظهر بيانات IRSG أن إنتاج المطاط الصناعي انخفض بنسبة 4.7% وانخفض الاستهلاك بنسبة 4.3% في الربع الأول، مع ضعف العرض والطلب بالتوازي. بالنظر إلى تأثير توترات الشرق الأوسط على أسعار النفط الخام، فإن المطاط الصناعي أيضًا لديه دعم تكاليف. ومع ذلك، قد تفتح التغيرات في الفارق السعري بين المطاط الطبيعي والصناعي مجالًا جديدًا لشركات الإطارات لتحسين تركيباتها.
يركز هذا المنصة على استيراد وتصدير معدات السيارات الصينية، حيث تجمع مئات الموردين الصينيين المعتمدين للسيارات وتربطهم بالمشترين العالميين. تحقق المنصة شفافية كاملة في المعاملات، وتوسع فرص التعاون المتنوعة، وتساعد الأطراف المحلية والأجنبية على بناء روابط تعاون عميقة ومستقرة. سواء كنت تبحث عن مصنعي المركبات، أو شراء قطع غيار السيارات، أو تحتاج إلى حلول شراء مخصصة، فإن CNAUTO هو خيارك الأول الموثوق للتعاون.
-
"الحديد الأخضر": جرار ميثانول ذاتي القيادة (17 سبتمبر)9504
-
الخطة الخمسية الخامسة عشرة للمركبات الكهربائية الجديدة: هدف مبيعات بنسبة 70% بحلول عام 2030 (17 سبتمبر)9836
-
اتساع فجوة إمدادات المطاط ونفاد المخزون (17 سبتمبر)7426
-
شحن سريع لمدة 23 دقيقة: إطلاق سيارة كهربائية للتعدين (16 سبتمبر)7010
-
صناعة الإطارات: موجة من ارتفاع الأسعار (16 سبتمبر)5747